

Wie kann ich Ihnen helfen?
Frankreich ist das neue Sorgenkind Europas: Hohe Haushaltsdefizite und Staatsschulden, steigende Zinskosten, ein wenig ambitionierter Haushaltsentwurf und eine Präsidentschaftswahl im kommenden Jahr, welche in einer Stichwahl zwischen „ganz rechts“ und „ganz links“ münden könnte. Hinzu kommen die anhaltenden Proteste der Schüler, die über lange Unterrichtstage, überfüllte Klassen, marode Gebäude und fehlendes Personal klagen.
Am Anleihemarkt werden immer höhere Renditen gefordert
Die Verunsicherung internationaler Investoren zeigt sich deutlich an den Anleihemärkten: Die Rendite für zehnjährige französische Staatsanleihen lag am 01.10.2026 bei 4,835% – Renditen auf diesem Niveau wurden zuletzt im Jahr 2008 zu Zeiten der Finanzmarktkrise gehandelt. Der Abstand zu den deutschen Staatsanleihen gleicher Laufzeit (sog. Risikoaufschlag bzw. Spread) ist seit Anfang September von knapp 90 auf zeitweise über 140 Basispunkte nach oben geklettert. Zum Vergleich: Der Spread von 10jährigen deutschen Staatsanleihen zu italienischen Staatsanleihen liegt bei knapp 110 Basispunkten, derjenige zu griechischen Staatsanleihen bei rund 90 Basispunkten. Und dies, obwohl die Staatsverschuldung gemessen an der Wirtschaftsleistung (BIP) in beiden Ländern höher als in Frankreich ist. Allerdings sind die Staatsschulden Griechenlands weiterhin stark rückläufig und Italien kann seine Verschuldungsquote derzeit stabil halten. Zur Einordnung hier ein Blick auf die Entwicklung der Renditeentwicklung für zehnjährige französische Staatsanleihen in den vergangenen 25 Jahren:
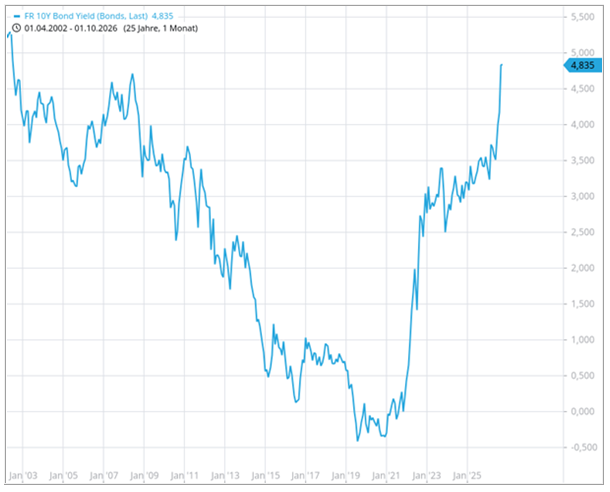
Quelle: stock3.com
Ergänzend zur Verunsicherung über die permanente Verletzung der sogenannten „Maastricht-Kriterien“ (Neuverschuldungsobergrenze in Höhe von 3% pro Jahr) kommt die Entwicklung des sogenannten Schuldendienstes, also der Summe, welche jedes Jahr dem Haushalt entnommen werden muss, um die Zinsen für ausstehende Anleihen zu bezahlen. Dieser Schuldendienst liegt im Moment bei niedrigen 2,2% des BIP, wird jedoch in den kommenden Jahren sukzessive ansteigen. Für 2027 plant die französische Schuldenagentur Agence France Trésor einen staatlichen Finanzierungsbedarf von netto 340 Mrd. EUR an mittel- und langfristigen Emissionen. Addiert man allerdings die ausgewiesenen Bestände der festverzinslichen und inflationsgebundenen Staatsanleihen der Jahre 2027 bis 2030, werden Staatsanleihen mit einem Volumen von über 920 Mrd. EUR fällig. Deren Zinsen bzw. Zinskupons lagen häufig im Bereich 0% bis 1% und diese werden vermutlich zu deutlich höheren Konditionen ersetzt. Somit verteuert sich die Refinanzierung des Staates schrittweise und unerbittlich, auch wenn die aktuellen Auswirkungen noch nicht so stark ausfallen, denn die durchschnittliche Laufzeit der handelbaren französischen Staatsschuld liegt bei rund acht Jahren.
Die Staatsverschuldung nimmt Kurs auf 120% zum BIP
Der Haushaltsentwurf von Premierminister Sébastien Lecornu sieht Einsparungen in Höhe von 54 Mrd. Euro vor. Damit soll das Staatsdefizit 2027 auf etwa 5% des BIP begrenzt werden (zur Erinnerung: die sog. „Maastricht-Kriterien“ erlauben ein Defizit in Höhe von maximal 3%!). Unter anderem sollen Gehälter im öffentlichen Dienst eingefroren, Gesundheitsausgaben begrenzt und Steuervergünstigungen gekürzt werden. Ohne Gegenmaßnahmen würde das Defizit laut Regierung auf rund 6,5% des BIP ansteigen. Bereits 2026 wollte die Regierung das Haushaltsdefizit auf 5% eindämmen, musste jüngst aber eingestehen, dass dies wegen der Auswirkungen des Iran-Kriegs und des damit verbundenen Anstiegs der Energiepreise verfehlt werde. Die Regierung schätzt, dass das Defizit rund 5,5% des BIP ausfallen und somit die Staatsverschuldung bis Jahresende auf knapp 120% gemessen am BIP ansteigen wird. Die Unsicherheit über den künftigen (Konsolidierungs-)Kurs Frankreichs – und damit auch die Nervosität an den Finanzmärkten – dürfte zumindest bis zu den Wahlen zunächst einmal anhalten, da keine der Oppositionsparteien ein Interesse daran hat, sich mit einem Sparhaushalt „unbeliebt“ zu machen.
Sehen wir einen „Zahlungsausfall“ Frankreichs?
Trotz aller negativen Meldungen: Die Wahrscheinlichkeit, dass die zweitgrößte Volkswirtschaft Europas in eine handfeste Staatsschuldenkrise schlittert oder gar ein Zahlungsausfall droht, bleibt gering! Von einer klassischen Finanzierungskrise kann bislang noch keine Rede sein. Bis Ende September hatte Frankreich 85 % seines Emissionsprogramms für 2026 abgeschlossen. Bei mittel- und langfristigen Auktionen überstieg die Nachfrage das angebotene Volumen im Jahresdurchschnitt um das 2,5-fache. Es gibt also bislang keine Anzeichen dafür, dass Frankreich seine Anleihen nicht platzieren kann, nur der Preis für die Finanzierung ist halt massiv gestiegen. Und wie bereits erwähnt , ist der Schuldendienst mit rund 2,2% des BIP noch weit von einer akuten Finanzierungskrise entfernt, auch wenn sich dieses Verhältnis in den kommenden Jahren ebenfalls nach oben verändern wird. Auf jeden Fall steht das neue Staatsoberhaupt Frankreichs vor großen Herausforderungen. Mit an oberster Stelle steht die Sanierung der Staatsfinanzen. Eine potenzielle Präsidentin Le Pen dürfte sich daher höchstwahrscheinlich – ähnlich der rechtspopulistischen Regierung in Italien unter Giorgia Meloni – den „Marktgegebenheiten“ beugen und einen pragmatischen Kurs einschlagen. In letzter Instanz könnte zudem die Europäische Zentralbank (EZB) über ihr 2022 geschaffenes Transmissionsschutzinstrument (TPI) darauf einwirken, die Marktkonditionen für Frankreich auf einem annehmbaren Niveau zu halten bzw. eine erneute Euro-Krise abzuwenden.
Das Worst-Case-Szenario lautet „Mélenchon“
Der momentan in den Umfragen hinter Le Pen rangierende Linkspopulist, Jean-Luc Mélenchon, greift hingegen die alte und gefährliche Idee eines Schuldenschnitts auf: Er argumentiert, dass sich der Staat das Geld, das von der Banque de France im Auftrag der Europäischen Zentralbank (EZB) gehalten wird, quasi selber schulde und somit (in Teilen) einfach gestrichen werden könne. Abgesehen von der Gefahr, dass die Notenbank damit einen gefährlichen Präzedenzfall schaffen würde, der sicherlich nicht zur Beruhigung der Finanzmärkte beitragen würde, wäre dies ein klarer Verstoß gegen die EU-Verträge. Ansonsten verfolgt Mélenchon eine klassisch linksradikale, umverteilende und interventionistische Wirtschaftspolitik, die im Wesentlichen auf einer stärkeren Besteuerung hoher Einkommen und Vermögen basiert. Also in Summe ein „Politikmix“, welcher internationalen Finanzakteuren nicht gefällt. Der Wahlsieg der (ultra-)linken Bewegung unter Führung von Jean-Luc Mélenchon wäre also das Worst-Case-Szenario, doch danach sieht es derzeit den Umfragen zufolge nicht aus.