

Wie kann ich Ihnen helfen?
Die Hoffnung auf einen Stimmungsumschwung im zuletzt gebeutelten Technologiesektor durch einen erfolgreichen Rekord-Börsengang von Anthropic ging nicht auf. Die zu 83 US-Dollar ausgegebenen Aktien der Programmierer des Chatbots Claude waren zwar am Donnerstag auch nach der Erstnotiz zunächst noch sehr gefragt. Die Euphorie ließ jedoch schnell nach: Einem Tageshoch von 115 US-Dollar folgte ein Schlusskurs bei rund 97 Dollar. Darüber hinaus ist auch der restliche Tech-Sektor unter Druck. Der Tech-Index Nasdaq 100 landete wieder auf einem Tief seit April. Der südkoreanische Kospi, zwischenzeitlich DER Highflyer der Aktienmärkte, sackte am Morgen auf das tiefste Niveau seit Januar ab. Und auch in Deutschland herrscht Ernüchterung. Das Jahresplus im Leitindex Dax, welches zwischenzeitlich bei 10 Prozent gelegen hatte, schmolz binnen weniger Tage auf weniger als 2 Prozent zusammen. Und wenn dieser Blog zu Ende geschrieben ist, wird die Jahresveränderung wohl um 0% liegen. Um die Dimension der ganzen Mailaise zu zeigen, eignet sich u.E. sehr gut eine Grafik von „The Pioneer“:
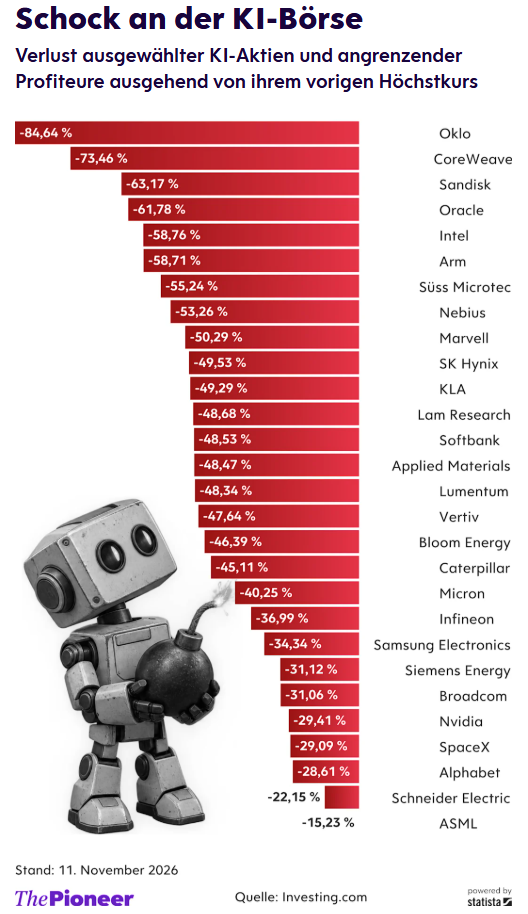
Bitte beachten Sie: diese Grafik ist alt. Sie ist Stand 11.11.2026 – sofern wir Sie updaten würden, würde sie noch viel schlimmer aussehen! Das möchten wir Ihnen nicht zumuten und zeigen Ihnen daher nun die (aktuelle) Entwicklung des Technologieindex Nasdaq-100, hier summiert sich der Verlust seit dem Allzeithoch Anfang Oktober auf rund 18%:
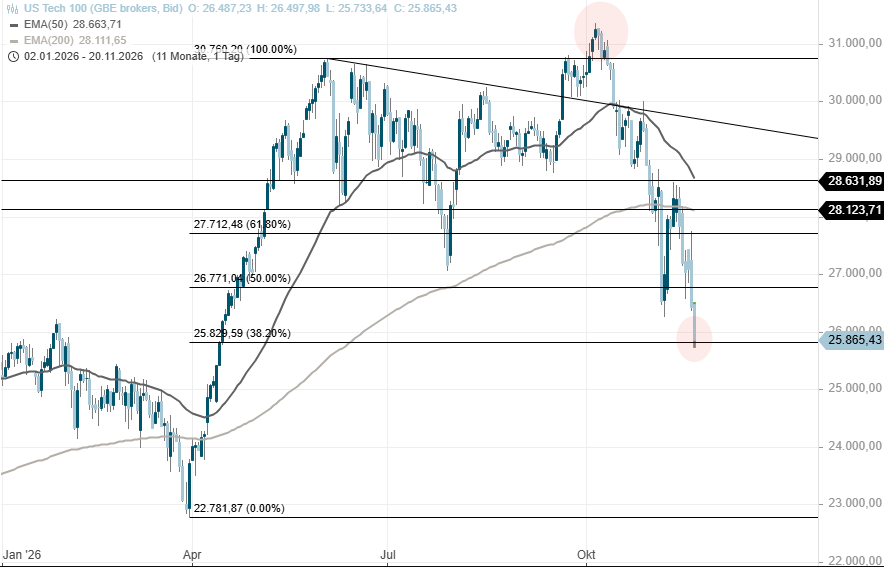
Quelle: stock3.com, eigene Zeichnungen und Markierungen
Was ist der Grund für diesen Abverkauf?
Die Berichtssaison ist u.E. nicht der Grund für die schlechte Stimmung. Inzwischen haben mehr als 90 % der im S&P 500 gelisteten Unternehmen ihre Geschäftszahlen vorgelegt. Rund 84 % der Unternehmen konnten die Gewinnerwartungen übertreffen. Konkret liegen die Gewinne im Durchschnitt um +3,1 % über den Prognosen der Analysten. Das ist zwar der niedrigste Wert seit dem 4. Quartal 2022 (+1,3%). Dennoch sind die Gewinne insgesamt um +31,9 % gegenüber dem Vorjahr gestiegen. Man kann also keinesfalls von einer enttäuschenden Berichtssaison sprechen. Nein, der Gewinntrend ist intakt.
Sind die hohen Ölpreise der Grund?
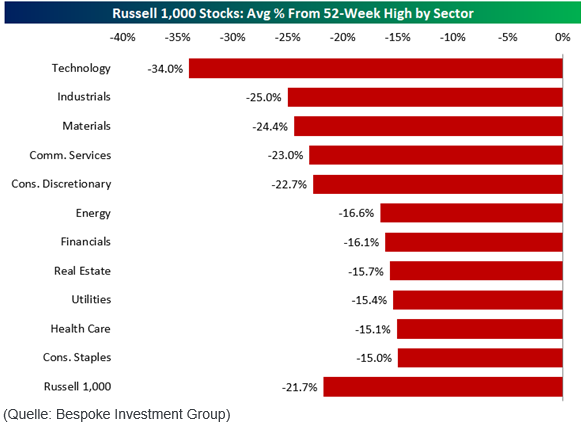
Die Ölpreise wurden lange Zeit (auch von uns) als Negativszenario angeführt. Die Argumentationskette lautete -> lange Zeit hohe Ölpreise führ zu steigender Inflation, diese bedrängt die Notenbanken und dadurch besteht die Gefahr erheblich steigender Zinsen. Diese Argumentation ist auch nicht falsch. Allerdings ist der Ölpreis seit den „Mid-Term-Wahlen“ in den USA im Sinkflug – und stützt die Aktienkurse dennoch nicht! Im Übrigen gehen inzwischen die Analysten von Goldman Sachs davon aus, dass der Ölmarkt im kommenden Jahr auf ein „erhebliches Überangebot“ zusteuert. Laut der US-Bank soll die Rohölproduktion die sogenannte Endnachfrage im kommenden Jahr um 2 Millionen Barrel pro Tag übersteigen (Basisszenario). Das könnte den Preis bis Ende 2027 auf 78 USD drücken. In der Sektorbetrachtung des US-Index Russell 1000 überrascht es daher nicht, dass inzwischen der „Energie-Bereich“ mit -16,6% ebenfalls deutlich verloren hat:
Das Sentiment hat gedreht
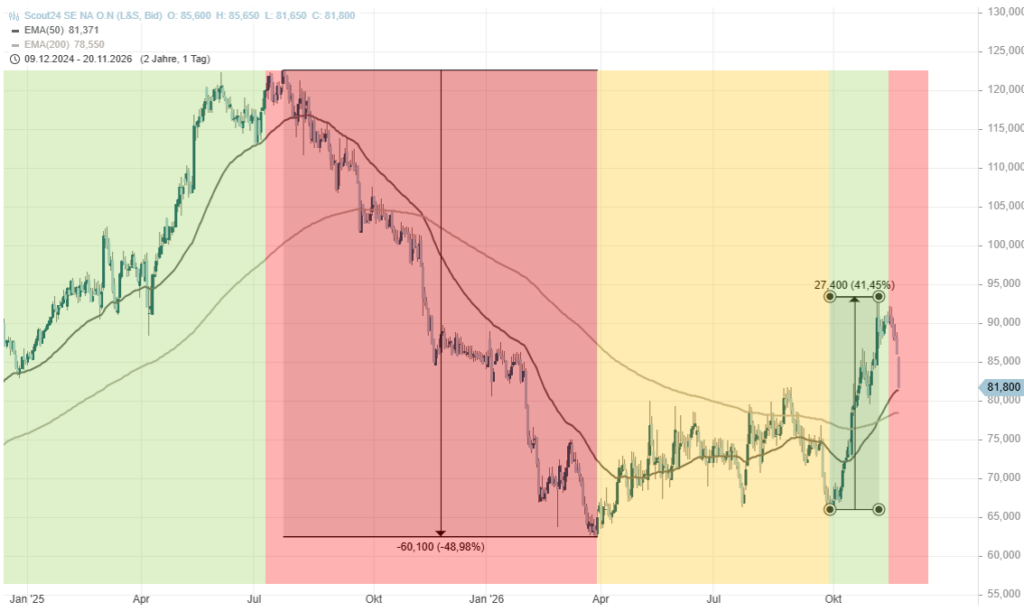
Nein, der Grund für den aktuellen Abverkauf müssen wir eher in der Stimmung des Aktienmarkts suchen. Wobei hier klar unterschieden werden muss: Nicht die KI-Revolution, sondern deren Bewertung am Aktienmarkt ist geplatzt. Platzt eine Bewertungsblase, verlieren die Aktionäre Geld. Platzt eine Industrie, verlieren die Kunden das Interesse – und davon ist bei KI nichts zu sehen. Denn die Anwendungen werden immer besser und schneller und werden immer stärker und erfolgreich genutzt. Doch genau das ist das Problem: Die dafür notwendigen Investitionen kosten eine Stange Geld – und daher drängt sich immer stärker die Frage auf, wann Unternehmen wie z.B. Anthropic anfangen, Geld zu verdienen. Auch hier ein aktuelles Beispiel: der Cloud-Anbieter CoreWeave verdiente im dritten Quartal operativ 207 Millionen US-Dollar – und zahlte 846 Millionen an Zinsen für das aufgenommene Fremdkapital. Und deshalb wird die Unsicherheit immer größer, schwappt nun auf Rechenzentrum, Speicher-Bedarf und die Preise für Halbleiter über und so entlädt sich dieser gefährliche Cocktail. Doch eines sollte man wissen: Die Analysten und Strategen wissen nicht, wo genau wir uns im KI-Zyklus befinden. Ich weiß es auch nicht. Und Sie wissen es auch nicht. Es sind alles nur Vermutungen. Nur so lassen sich Kursentwicklungen wie bei Scout24 erklären. Die Gretchenfrage lautet: Kann das Angebot von Scout24 (immerhin ein DAX-Wert) künftig von KI oder KI-Agenten teilweise ersetzt werden? Wir haben hierfür im Chart des Jahres 2026 die Phasen grün („nein, KI bedroht das Geschäftsmodell nicht“), gelb („schwer zu sagen, ob das Geschäftsmodell bedroht ist“) und rot („das Geschäftsmodell ist bedroht, Scout24 droht von der KI ersetzt zu werden“) eingezeichnet. Hier unser Ergebnis – Stand 20.11.2026:
So, und nun sind Sie an der Reihe: Kennen und nutzen Sie Scout24? Was denken Sie, wird diese Branche massiven Verlust margenstarker Werbeeinnahmen erleiden? Werden starke Einbußen an Immobilieninseraten und Nutzer-Traffic zu sehen sein? Eine sehr schwierige Frage.
Leider ist die klassische Risikowährung Gold keine Hilfe
Der Goldpreis rutschte am Montag auf den tiefsten Stand seit Anfang Oktober 2025, also seit 13 Monaten. Insgesamt summieren sich die Kursverluste seit dem Hoch bei 5.598 Dollar vom 29. Januar auf mehr als -30 %. Und danach wurde der Bären-Turbo erstmal so richtig gezündet, wie Sie in nachfolgender Grafik sehen.
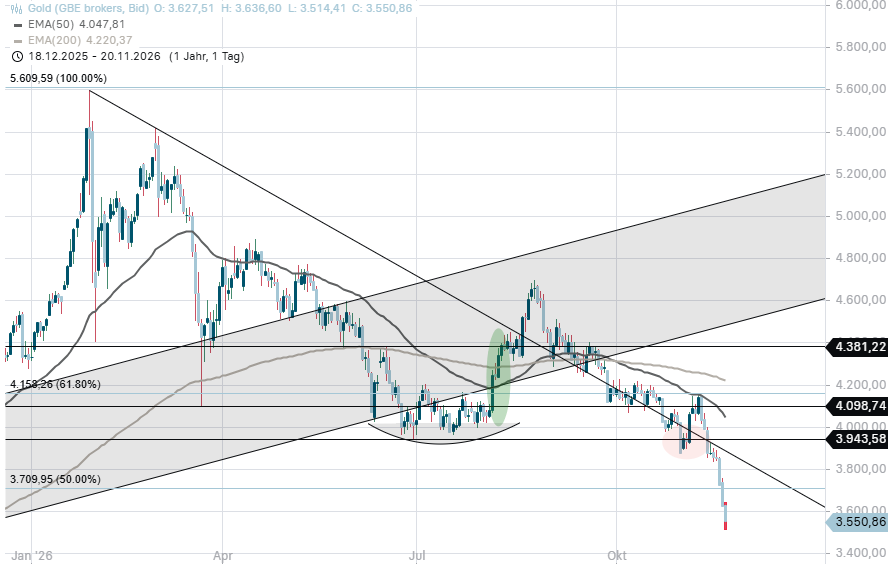
Quelle: stock3.com, eigene Markierungen und Zeichnungen
Der Kurs notiert nun bei rund 3.550 USD. Als Hauptbelastungsfaktor gilt dabei ein fester US-Dollar. Die Argumentation: Gold und Silber werden weltweit in der US-Währung gehandelt. Wertet der US-Dollar auf, müssen Käufer außerhalb der USA mehr ihrer jeweiligen Währung zahlen. Das dämpft die Nachfrage. Die Gründe für die Stärke des US-Dollars sind einerseits seine Funktion als sicherer Hafen und andererseits die zunehmenden Zinserhöhungsfantasien in den USA. Letztere resultiert wiederum aus der hartnäckigen Inflation. Womit wir wieder an dem Punkt wären, dass unsere „Ölüberlegung“ gar nicht so falsch war. Gold gilt zwar als Inflationsschutz, doch Gold erzielt keine Gewinne wie ein Unternehmen und wirft keine Renditen wie Anleihen ab. Daher kommt es vor, dass Gold in Zeiten steigender Inflation und steigender Zinsen nicht an Wert gewinnt. Wann der „Kipp-Punkt“ hierfür erreicht ist, lässt sich im Moment nicht seriös beantworten.
Zu unserer Vermögensverwaltung noch ein Wort
In der Vermögensverwaltung haben wir bereits kurz vor den Mid-Terms in den USA eine leicht defensive Haltung eingenommen. In dieser Phase haben wir mitunter auch einige Einzelaktien und „Lieblinge“ schweren Herzens verkauft. Ein Wechsel von Sektor A in Sektor B macht im der aktuellen Phase für uns keinen Sinn, denn der Aktienmarkt kann sein Sentiment jederzeit wieder verändern – und dann möchten wir uns lieber wieder in den tollen und attraktiven Unternehmen beteiligen, welche wir in den letzten Wochen sukzessive verkauft haben. Dabei gilt: wir sind ein aktiver Risikomanager, d.h. wir reduzieren in schwierigen Marktphasen die Risiken, um das uns anvertraute Geld vor allzu hohen Verlusten zu schützen. Dies bedeutet nicht, dass wir Verluste aus den Portfolien halten können, aber wir schauen einem Abschwung nicht tatenlos zu. Und wir stehen bereit, bei einer Marktberuhigung auch wieder zu investieren. Leider ist unsere Erwartung, dass der Goldpreis bei rund 4.000 USD seinen Boden ausbildet und uns mit steigenden Kursen hilft, nicht aufgegangen. Und auch wenn wir bereits im Sommer den Großteil der Goldinvestments veräußert haben, so tun die aktuellen Verluste im Gold und allen anderen Metallen richtig weh. Um dies in der Bildersprache zu beschreiben: wir fahren zwar nur auf der mittleren Spur (und nicht ganz links) und sind bereits vom Gaspedal gegangen – doch nun müssen wir sukzessive und immer stärker auf die Bremse treten.