

Wie kann ich Ihnen helfen?

Das zurückliegende Quartal stand im Zeichen der erneuten Eskalation zwischen den USA und Iran an der Straße von Hormus. Hinzu kamen Angriffe auf weitere Seewege wie Bab al-Mandab, welche die Preise für die Ölsorte Brent zeitweise über 100 USD trieben. In der Übersicht sehen die Indexentwicklungen wie folgt aus:
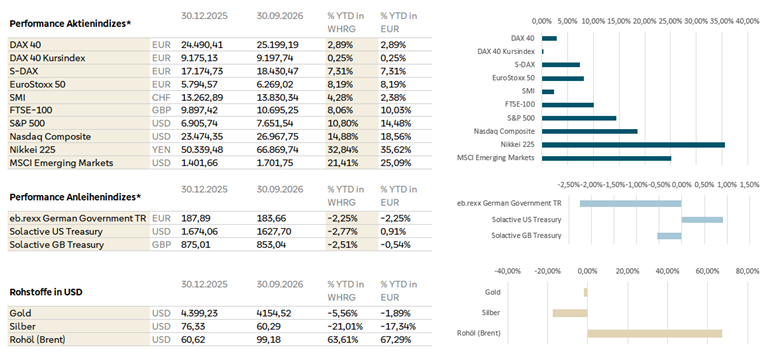
Quelle: DZ Bank AG / Infront, eigene Darstellung
Durch die höheren Energiepreise war es auch nicht überraschend, dass die US-Notenbank Federal Reserve einstimmig eine Anhebung auf 3,75–4,00 % vornahm, nachdem im Juli das Leitzinsband mit 9:3 Stimmen unverändert blieb. Die europäische Zentralbank EZB hob den Leitzins im September ebenfalls um 25 Basispunkte auf nun 2,50% an. Den größten „Zinssprung“ nahm im Übrigen die Bank of Japan vor, sie führte den Leitzins mit der Anhebung auf 1,25 % auf den höchsten Stand seit 31 Jahren. Doch auch am langen Ende der Zinskurve gab es deutliche Bewegungen. Die Rendite für 30-jährige US-Staatsanleihen erreichte im August 5,337 %, den höchsten Stand seit 2007. Das US-Finanzministerium griff ein und verdoppelte die Rückkäufe langer Laufzeiten auf mindestens 4 Mrd. USD je Operation. Auch die Renditen deutscher Staatsanleihen stieg kräftig auf 3,57% und überwand das Renditeniveau von 3.0% nun nachhaltig. Hier sehen Sie die Kursentwicklung von zwei ausgewählten Anleiheprodukten, welche in einigen unserer Vermögensverwaltungsmandate zum Einsatz kommen. Man sieht deutlich (die Ausschüttungen sind im Übrigen in der Performance berücksichtigt), dass sich der Renditeanstieg deutlich im Produktkurs bemerkbar macht:
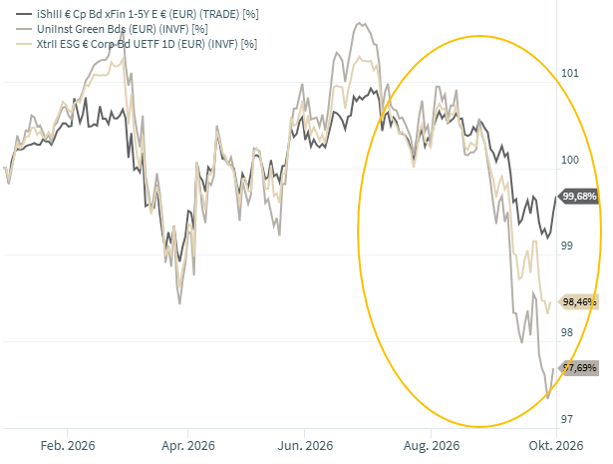
Quelle: DZ Bank AG / Infront
Im Schatten der Turbulenzen an den Anleihemärkten entwickelten sich die Aktienmärkte gemischt. In den USA stieg der Technologieindex Nasdaq 100 leicht um +0,4 % auf 30.408,50 Punkte, während der japanische Aktienindex Nikkei 225 rund −4,7 % verlor und auf 66.753,72 Punkte fiel. Auffällig war, dass diejenigen Aktien / Branchen, welche im ersten Halbjahr nicht gut liefen, auch weiterhin nicht überzeugen konnten, währenddessen die Börsenlieblinge des ersten Halbjahres sich auch weiterhin gut halten konnten. Dies wird deutlich durch die folgenden Grafiken, in welchen zunächst ausgewählte „defensive“ US-Aktien mit dem S&P500 verglichen werden und in der zweiten Grafik dann ausgewählte (und bekannte) Techunternehmen dem Leitindex gegenübergestellt werden:
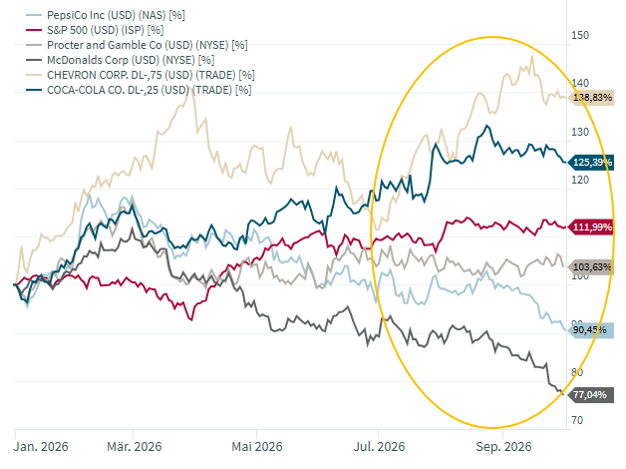
Quelle: DZ Bank AG / Infront
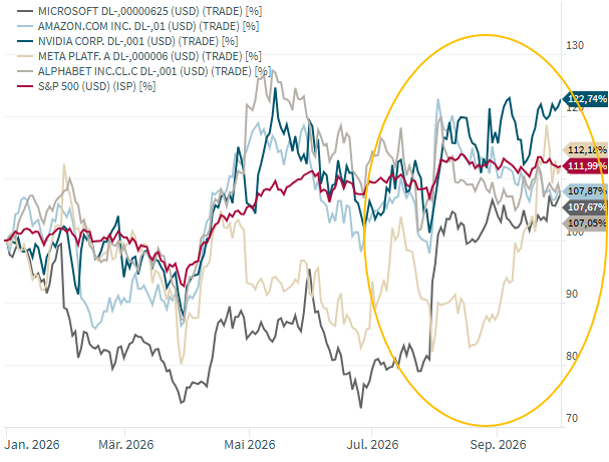
DZ Bank AG / Infront
Aktienseitig abschließend der Blick auf die Indizes – auch hier konnten sich die „Favoriten“ des ersten Halbjahres im dritten Quartal am besten behaupten. Dabei wies vor allem der deutsche Leitindex DAX die größte relative Schwäche aus:
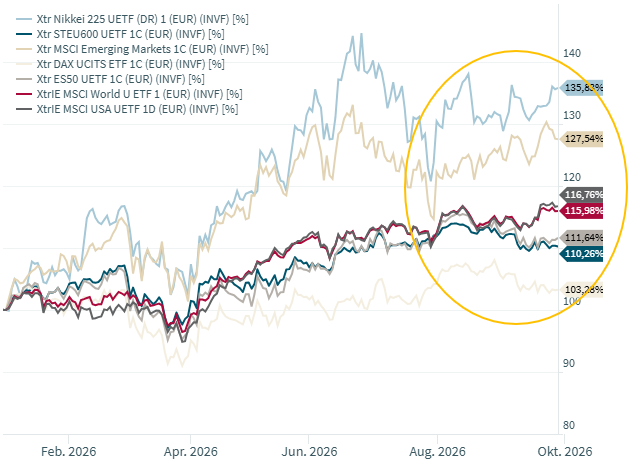
Quelle: DZ Bank AG / Infront
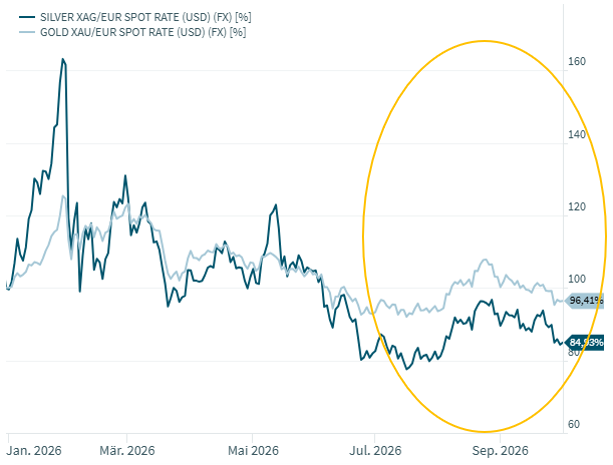
Der Neuemissionsmarkt blieb nach dem SpaceX-Rekordbörsengang im Juni ruhig. Sehr positiv konnte sich der Bitcoin entwickeln, welcher durchaus von der Sorge um die Staatsfinanzen in den USA profitierte und in Summe rund 42,8 % auf 83.556 USD zulegen konnte. Abschließend noch der Blick auf den Goldpreis, welcher sich vom Tief bei knapp unter 4.000 USD wieder etwas erholen konnte – allerdings im Augenblick angesichts der massiv gestiegenen Renditen und dem starken US-Dollar wieder leicht nachgibt: