

Wie kann ich Ihnen helfen?
Manchmal kann eine gewählte taktische Allokation monatelang unverändert bestehen bleiben – und manchmal gibt es permanent Anpassungsbedarf. Dieser kann sowohl von der Risiko- als auch von der Chancenseite her entstehen. Unsere jüngst veränderte Sichtweise entsteht aus der „Chancenbrille“, denn wir haben schon vor Monaten auf den sich abzeichnenden Trend steigender Renditen am (Staats-)Anleihemarkt reagiert und empfohlen, bei der Wahl der Restlaufzeiten der Anleihen eher auf kurzlaufende Anleihen zu setzen. Dies war in Anbetracht der Entwicklungen am internationalen Anleihemarkt in den letzten Wochen eine sehr gute Entscheidung.
Viele Renditen nicht nur auf Mehrjahres- sondern auf Mehrjahrzehnte-Hoch´s!
- Rendite 30jähriger US-Staatsanleihe auf höchstem Stand seit 2004
- Rendite 30jähriger GB-Staatsanleihe steigt erstmals seit 1998 auf 6%
Dies sind Meldungen der letzten beiden Tage – und wenn man sich den Verlauf der Renditen ansieht, dann erahnt man, welch starker Druck sich hier gerade aufbaut:
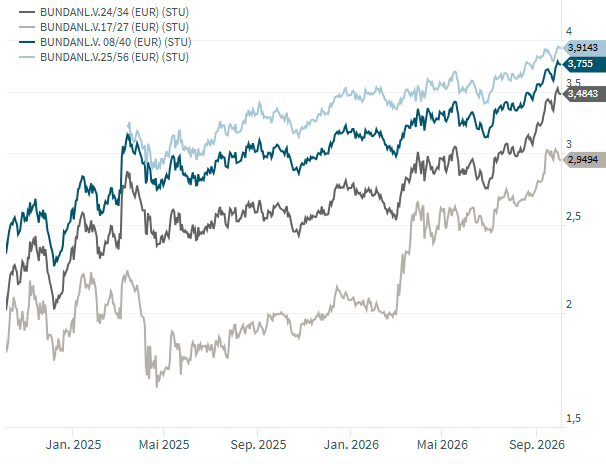
Quelle: DZ Bank AG / infront
In der Grafik sehen Sie den Renditeanstieg ausgewählter Staatsanleihen der Bundesrepublik Deutschland in den vergangenen zwei Jahren. Die hellblaue Linie zeigt eine 30jährige Anleihe, diese wurde erst im Mai 2025 emittiert und daher startet deren Rendite im Chart erst zu diesem Zeitpunkt. Doch auch ohne dieses Detail ist klar ersichtlich, wohin die Reise am Anleihemarkt derzeit geht.
Und da es wieder ordentliche Renditen gibt, kann man langsam auch wieder auf Langläufer blicken!
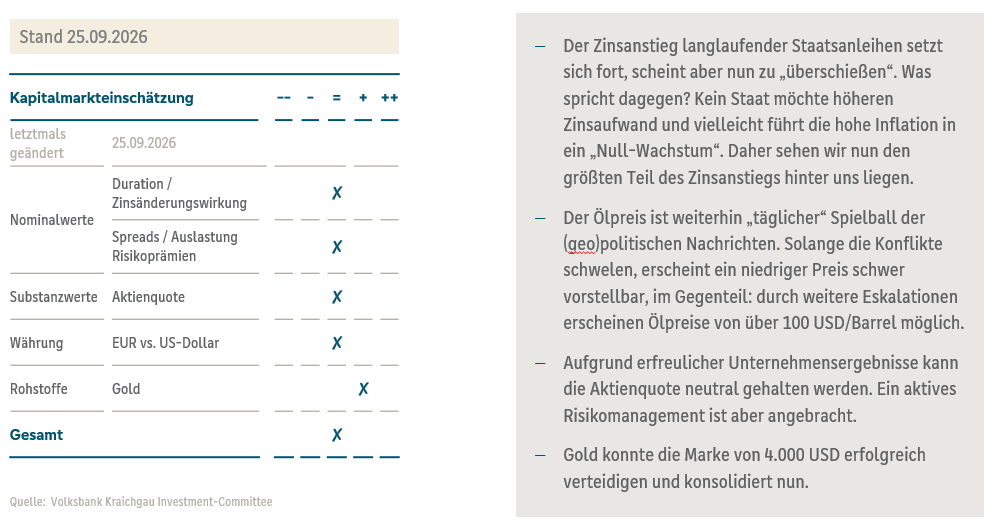
Die langfristigen Inflationserwartungen sind recht stabil, d.h. der Renditeanstieg ist ein echter Anstieg von Realrenditen. Nach vorne geblickt könnte im Falle einer Beruhigung der Krise in Nahost oder durch eine Pause in der massiven Neuverschuldung von Staaten und Unternehmen eine Pause im Renditeanstieg einsetzen. Und bei fortgeführter Krise besteht die Gefahr (zumindest in Europa) wieder in Richtung Null-Wachstum oder gar in die Rezession zu rutschen. Beides würde langlaufenden Anleihen guttun, weshalb sich ein taktisch denkender Investor unseres Erachtens langsam (!) wieder mit dem sogenannten Aufbau von Duration, also dem Kauf von Anleihen mit längerer Restlaufzeit beschäftigen kann. Unsere Allokationseinschätzung in Monat September sieht daher in Summe wie folgt aus: